河北木业产业集群观察:从文安板材到京津冀供应链的跃迁路径
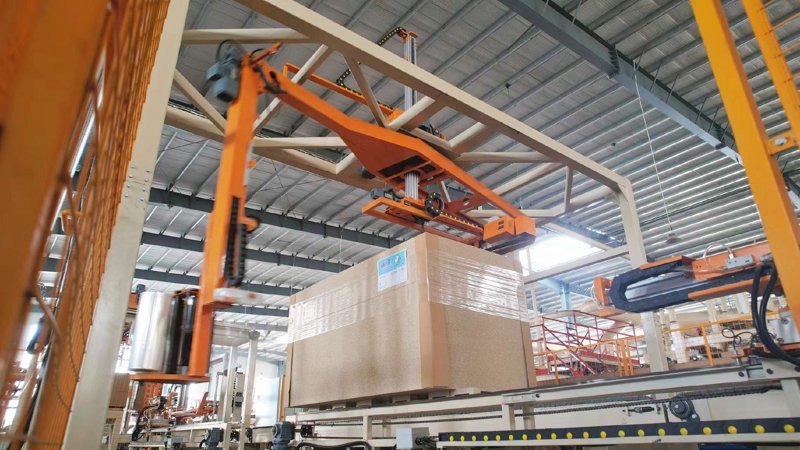
河北木业在中国人造板版图中占据的位置,往往被低估。论森林资源,河北并不占优;论产业规模,河北却长期稳居全国人造板产量前列。这一看似矛盾的现象,恰恰揭示了河北木业的核心竞争力——它不是靠资源吃饭,而是靠区位、加工能力与流通网络撑起了一个覆盖京津冀、辐射东北与西北的庞大产业集群。文安,正是观察这一集群的最佳切片。
一、产业底盘:数据背后的结构性支撑
据中国林产工业协会历年统计公报显示,河北省人造板年产量长期维持在3000万立方米上下,其中胶合板与生态板(浸渍胶膜纸饰面人造板)合计占比超过六成。文安县作为河北木业的核心聚集区之一,聚集了数百家板材加工及配套企业,形成了从左家庄到滩里镇一带的带状产业布局,涵盖单板旋切、胶合板热压、生态板贴面、封边条配套到物流配送的完整链条。
这组数据的意义不在于绝对数量,而在于结构。河北木业的产能并非集中在少数巨头手中,而是呈现"大集群、小企业"的分布特征。这种结构在环保政策收紧时期曾被视为短板,但在订单碎片化、定制化需求上升的市场环境下,反而展现出较强的柔性响应能力。一个典型的文安胶合板厂家,可以在接到订单后48小时内完成从原料调配到成品出库的全流程,这种速度在南方大型连续平压生产线体系中并不容易实现。
二、流通逻辑:批发市场与供应链的耦合
木业是典型的"商品中心"型行业,批发与零售的边界在板材交易中尤为模糊。河北木业的流通体系呈现出三级结构:一级是文安、正定等地的板材集散市场,承担跨区域批发与仓储配送功能;二级是遍布京津冀的地级市经销商与代理商网络;三级是面向定制家具厂、木门厂家与装修公司的直供渠道。
值得关注的是,近年来生态板批发环节发生了明显变化。过去经销商靠"囤货赚差价",如今更多转向"样品展示+区域配送"的轻库存模式。这一转变的直接推手是定制家具行业的崛起——下游家具厂对板材花色、规格的更新频率加快,经销商若维持大库存,滞销风险显著上升。文安部分板材企业已开始尝试"中心仓+卫星仓"的配送架构,将仓储配送服务前移至保定、廊坊甚至天津武清,缩短对京津冀客户的响应半径。
三、案例观察:一家文安木门厂家的供应链改造
以文安本地一家中型木门生产企业为例。该企业过去从本地板材市场零散采购密度板与生态板,原料批次稳定性差,导致成品色差投诉率一度超过8%。2022年起,该企业改为与两家固定胶合板厂家签订年度框架协议,由厂家按月度计划直供,并引入批次留样制度。改造后,色差投诉率降至2%以内,原料库存周转天数从35天压缩至18天。这个案例说明,河北木业的竞争力提升,未必依赖设备升级,供应链组织方式的优化同样能释放可观效益。
四、挑战与走向:环保约束下的价值重构
河北木业面临的现实压力不容回避。京津冀大气污染防治的持续加码,使胶合板生产中的干燥与热压环节受到严格排放约束,部分中小企业的涂胶与热压工序需完成VOCs治理改造。短期看,这抬高了合规成本;中长期看,它正在加速行业分化——具备改造能力的企业获得更稳定的开工率,而依赖低价竞争的小作坊则逐步退出。
与此同时,木业企业名录中的活跃主体正在悄然更替。过去以单板旋切和初级胶合板为主的企业构成,正逐步让位于生态板、定制家具板材与阻燃板等高附加值品类。文安板材的区域品牌认知,也从"便宜量大"向"配套齐全、响应快"迁移。对于采购方而言,这意味着选择河北供应商时,更应关注其花色更新能力与配送履约水平,而非单纯比价。
河北木业的下一步,大概率不是产能的继续扩张,而是流通效率与产品结构的双重升级。文安作为这一进程的缩影,其板材供求信息的变化、企业名录的迭代,都值得行业持续跟踪。