文安木业:从县域集群到区域品牌的产业跃迁之路
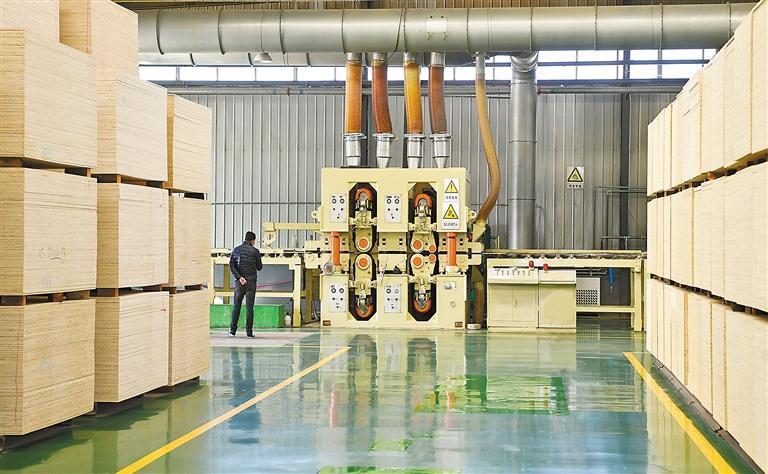
河北文安,这个位于京津冀腹地的县域,在中国木业版图上占据着一个容易被低估却难以绕开的位置。左各庄镇周边聚集的板材加工与贸易企业数以千计,胶合板、生态板、细木工板从这里发往全国二十余个省份,部分品类还经由天津港、黄骅港进入海外市场。文安木业不是单一企业的故事,而是一个典型的县域产业集群如何在批发与零售之间找到平衡、在价格竞争与品质升级之间完成转身的样本。
一、产业集群的形成逻辑:地理、成本与分工
文安木业的起步并不复杂。上世纪九十年代,当地依托华北平原速生杨木资源与邻近京津的区位优势,逐步形成以旋切单板、胶合板为核心的初加工体系。真正让这个集群站稳脚跟的,是内部高度细化的分工:单板旋切、干燥、涂胶、热压、砂光、贴面,每一道工序都有专门的企业承接,原料采购、仓储配送、物流运输也各自成环。这种“工序外协”模式显著降低了中小企业的设备投入门槛,也让订单响应速度大幅提升。
据中国林产工业协会历年发布的行业运行报告,华北地区人造板产能中,河北占比长期位居前列,而文安及周边区域贡献了其中相当份额的胶合板与生态板产量。集群内企业以中小规模为主,年产能从数千立方米到数万立方米不等,形成了“大企业接单、小企业配套”的协作网络。这种结构在批发环节尤其有效——经销商可以在一地完成多品类、多规格的集中采购,仓储与配送成本被摊薄。
二、价格信号背后的供需结构
人造板价格是观察文安木业运行状态最直接的窗口。胶合板价格受原木、胶黏剂与能源成本三重驱动,其中杨木原木价格波动对成本端的影响最为敏感。近两年,受原材料供应周期性收紧与环保技改投入增加影响,中小企业的单位生产成本有所抬升,但终端批发价格并未同步传导,原因在于集群内部产能充裕、同质化竞争仍然存在。
生态板批发则是另一番景象。随着定制家具板材需求扩张,下游家具厂、门板厂对饰面花色、环保等级的要求明显提高,E0级与无醛添加类产品的询单占比持续上升。文安部分企业已开始将生态板作为差异化突破口,通过稳定的压贴工艺与花色更新速度争取批发客户。值得注意的是,板材供求信息在集群内部的流转效率很高,价格调整往往在数日内完成传导,这也使得文安板材报价成为华北市场的重要参考指标之一。
三、从批发集散到品牌化:木门与定制家具板材的拉动
文安木业的转型压力,很大程度上来自下游。木门厂家与定制家具工厂对板材的一致性、交货周期和环保合规要求,正在倒逼上游企业从“卖板子”转向“做配套”。一批本地企业开始建立稳定的客户档案,按季度锁定供应量,并提供尺寸定制、封边配套等服务。这种变化虽然压缩了单张板的毛利空间,却提高了客户黏性与复购率。
品牌化是另一条路径。部分文安木业企业通过参加行业展会、入驻木业企业名录平台、建立线上产品档案等方式,逐步摆脱单纯依赖熟人网络的批发模式。林产产业协会的相关标准与认证,也为企业在环保与质量层面提供了可对外展示的依据。需要清醒看到的是,集群内企业数量众多,品牌集中度仍然偏低,真正形成跨区域认知度的企业还是少数。
四、挑战与可行的破局方向
文安木业面临的现实约束并不隐蔽:环保合规成本上升、同质化产品利润趋薄、年轻劳动力向服务业转移。破局的关键不在于盲目扩产,而在于三个层面的精细化。其一是产品结构,向阻燃板、防潮板、高饰面生态板等细分品类延伸,避开标准品的价格红海;其二是渠道结构,在维持批发基本盘的同时,借助电商与区域仓配体系触达中小家具厂与装修公司;其三是信息结构,用好木业行业资讯与供求信息平台,把价格、库存、交期透明化,减少中间环节的摩擦成本。
文安木业的价值,不在于某一家企业的规模,而在于这个集群所具备的配套完整性与响应速度。当批发与零售的边界日益模糊、下游需求日益碎片化,能否把集群优势转化为稳定的品质输出与品牌信任,将决定文安木业下一个十年的位置。